意大利《华人街》消息:意大利银行账户遭网络诈骗,银行必须先退款!欧盟法院最新判决:即使客户存在重大过失,也不能直接拒赔
遭遇网络钓鱼诈骗,钱被骗子从银行账户转走,即使客户因疏忽泄露了登录信息,银行也不能仅凭这一理由拒绝退款。 欧盟法院近日作出一项重要判决,明确区分银行的即时退款义务与客户最终是否需要承担损失的责任认定。
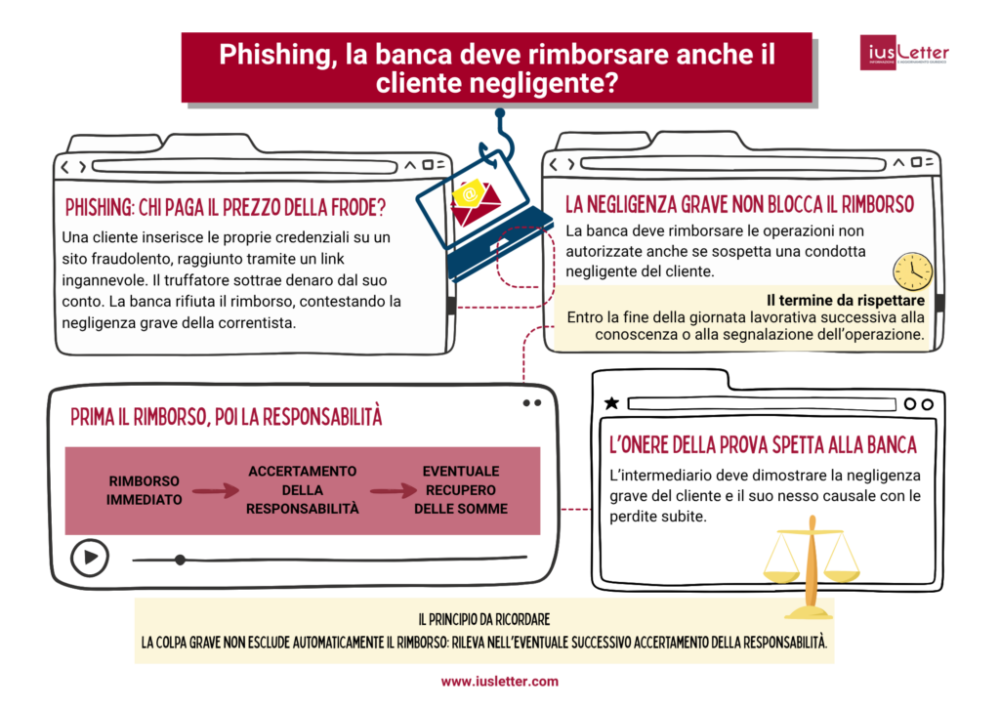
根据欧盟法院2026年10月15日就第 C-70/25 号案件作出的判决,对于未经客户授权的支付交易,银行原则上必须立即退还被盗款项,最迟不得超过银行获悉该交易或接到通知后的下一个工作日结束时。即使银行认为客户存在重大过失,也不能因此直接拒绝退款。
不过,这并不意味着客户无论如何都能最终保住这笔钱。如果银行之后能够证明,损失确实是由客户故意行为或重大过失造成的,仍可能依法要求客户承担相应损失。
这项判决对使用网上银行、手机银行和电子支付的消费者具有重要意义,尤其是在网络钓鱼诈骗频发的情况下。
一、波兰女子网上卖东西,反而被骗走约700欧元
案件起源于波兰一名女性遭遇的网络诈骗。
当时,这名女子在网上出售一件物品。一名骗子假扮成有意购买商品的买家,联系她并发送了一个链接,声称需要通过该链接完成交易。
这个链接看起来与购物平台有关,但实际跳转到了一个伪造的网站。该网站仿冒了女子所使用的银行网上银行登录页面。
女子误以为这是正常的交易或验证流程,于是输入了自己的网上银行登录凭据。
骗子随后利用获取的信息进入她的银行账户,将约700欧元转入一个由自己控制的账户。
发现异常后,女子在第二天便联系银行,报告这笔交易未经本人授权,并要求银行退还被转走的钱。
然而,银行拒绝了她的退款申请。
银行方面认为,女子没有妥善保护自己的安全凭据,行为构成重大过失,因此不应由银行承担退款责任。
双方由此发生争议,案件进入波兰司法程序。当地法院随后向欧盟法院提出问题:如果银行认为客户因重大过失导致诈骗得逞,是否仍然必须先行退款?
二、欧盟法院明确:客户有过失,不等于银行可以拒绝先行退款
欧盟法院给出的答案是:原则上,银行必须先退款,不能仅以客户存在重大过失为由直接拒绝。
根据欧盟关于支付服务的相关规定,对于未经授权的支付交易,支付服务提供商原则上应当立即向客户退还款项,最迟不得超过获悉该交易或收到客户通知后的下一个工作日结束时。
这里的关键在于,法律要求区分两个不同的问题:
第一,银行是否有义务立即退款。 只要符合未经授权支付交易的相关条件,银行原则上就必须先行退款。
第二,最终损失应由谁承担。 如果银行认为客户存在故意行为或重大过失,可以在之后依法主张客户承担相应损失,但必须提供证据。
也就是说,即使客户点击了诈骗链接,或者因疏忽泄露了银行登录信息,银行也不能仅凭这些情况,就直接扣留被盗款项并要求客户自行通过漫长的投诉或诉讼程序争取退款。
什么情况下银行可以不立即退款?
欧盟法院同时指出,法律规定了一项特定例外。
如果银行有合理理由怀疑这笔欺诈交易是客户本人实施的,并且将相关怀疑理由以书面形式告知主管国家机关,银行才可能适用不立即退款的例外规定。
需要注意的是,银行怀疑客户存在一般疏忽,与银行有合理理由怀疑客户本人实施了欺诈,并不是一回事。
因此,不能仅仅因为客户可能没有妥善保管登录凭据,就自动认定银行可以暂停退款。
三、如果客户确实存在重大过失,银行还能追回钱吗?
可以,但需要区分先后顺序。
欧盟法院此次判决并没有免除客户在所有情况下的责任,而是明确了退款义务与最终责任认定之间的区别。
按照这一原则:
客户发现未经授权的交易后,应及时通知银行并提出退款要求。
银行原则上应在规定期限内退还被盗款项,不能仅以客户可能存在重大过失为由拒绝。
如果银行之后能够证明客户存在故意行为或重大过失,并且该行为与资金损失有关,就可以依法主张客户承担相应责任。
客户是否最终需要承担损失,应根据适用法律和具体证据判断。
举证责任也很重要。 银行不能只凭一句“客户自己泄露了密码”就认定客户应当承担全部损失,而应当证明相关责任成立,以及客户的行为与损失之间的因果关系。
这一原则旨在避免消费者在遭遇诈骗后,不仅失去了钱,还必须自行承担复杂、漫长的法律程序,才能争取本应获得的退款。
四、这项判决对意大利银行客户有什么影响?
这项判决尤其值得意大利消费者关注。
根据意大利现行支付服务规则,对于未经授权的支付交易,银行原则上同样负有及时退款义务,通常最迟应在获悉交易或接到通知后的下一个工作日结束前完成退款。
相关规则的核心依据包括意大利《支付服务法令》(第11/2010号立法法令)及其后续修订,以及欧盟支付服务规则。
不过,在实际纠纷中,一些银行可能会以客户存在重大过失为由拒绝退款,要求客户先提出投诉,再向银行金融仲裁机构(Arbitro Bancario Finanziario,ABF)申诉,甚至通过法院解决争议。
欧盟法院此次判决进一步明确:不能把客户可能存在重大过失,直接当成拒绝履行即时退款义务的理由。
这意味着,意大利消费者在遇到类似案件时,可以援引第 C-70/25 号判决,要求银行按照未经授权支付交易的相关规定处理退款申请。
但也要注意,最终是否适用以及如何适用,仍需结合交易事实、客户是否及时通知银行、相关支付规则和具体证据判断。判决并不意味着所有网络诈骗损失都必然由银行最终承担。
五、如果银行拒绝退款,消费者应该怎么办?
如果发现银行账户出现自己没有授权的转账或扣款,可以按照以下步骤处理。
第一步:立即联系银行。
通过银行官方电话、手机银行或其他官方渠道报告未经授权的交易,要求银行采取必要措施,并保留通知时间及相关记录。
第二步:提交书面退款申请。
在申请中说明交易金额、发生时间、自己并未授权该交易的事实,并明确要求银行按照未经授权支付交易的规定退款。
如果银行以客户存在重大过失为由拒绝,可以在书面申诉中援引欧盟法院2026年10月15日第 C-70/25 号判决,要求银行区分即时退款义务与最终损失责任。
第三步:保存相关证据。
包括银行交易记录、诈骗短信、电子邮件、聊天记录、可疑链接、与银行沟通的记录,以及报警或报案材料等。这些材料有助于说明事件经过,并支持后续申诉。
第四步:银行仍然拒绝处理时,可以进一步申诉。
在意大利,消费者可以根据具体情况向银行正式投诉,并考虑向银行金融仲裁机构(ABF)提出申请,或通过律师寻求司法救济。
如果银行认为客户存在重大过失,也应当通过适当的法律程序和证据来主张其权利,而不能简单地把全部举证和维权压力转嫁给消费者。
六、最重要的一点:先退款,不等于客户永远不用承担责任
此次欧盟法院判决的核心,并不是说客户只要被骗,银行就必须无条件承担所有损失,而是明确了银行处理未经授权支付交易时应遵守的程序。
银行不能仅仅因为怀疑客户存在重大过失,就直接拒绝即时退款;但如果之后能够依法证明客户应当承担损失,仍可能要求客户偿还相关款项。
对于消费者而言,这一判决有助于加强对网络钓鱼、假冒银行网站和虚假交易链接等诈骗手段的防范,也为遭遇未经授权转账的人提供了更明确的维权依据。
平时进行网上交易时,仍应谨慎对待陌生人发送的链接,不要通过可疑网页输入银行登录信息、验证码或其他安全凭据。一旦发现账户出现异常交易,应立即联系银行,避免延误处理。
——华人街网站 alexzou编译 消息参考:Brocardi.it/iusletter.com/tg24.sky.it/。本文根据目前公开资料整理,具体退款权利及责任承担以适用法律、案件事实和正式司法文件为准。仅供信息分享,不代表本网站及译者观点。未经允许,请勿转载。
暂无评论,快来抢沙发吧!首评可提升互动曝光。