有一种看似反常的说法是:如果一定要面对债务,欠税务局(Fisco)往往比欠银行或金融公司更容易处理。
原因在于,面对意大利税务追缴机构 Agenzia delle Entrate-Riscossione,纳税人通常有较多机会通过分期付款、税务优惠以及其他措施逐步解决债务。
相比之下,银行和金融公司一旦长期收不到贷款、房贷或消费金融的还款,往往会较快进入正式催收、法院支付令(decreto ingiuntivo),严重时甚至启动扣押(pignoramento)程序。
此外,经过近年来税务追缴制度的调整,税务机关在对债务人实施扣押时,也受到一系列法律限制。
因此,从债务处理方式和财产保护来看,税务债务与私人债务并不能简单地放在一起比较。
当然,这绝不意味着可以故意不缴税。税务债务如果长期不处理,同样可能造成严重后果。
欠税后,有哪些办法可以解决?
当一个人积累了税务债务时,并不意味着只能一次性把所有欠款全部付清。
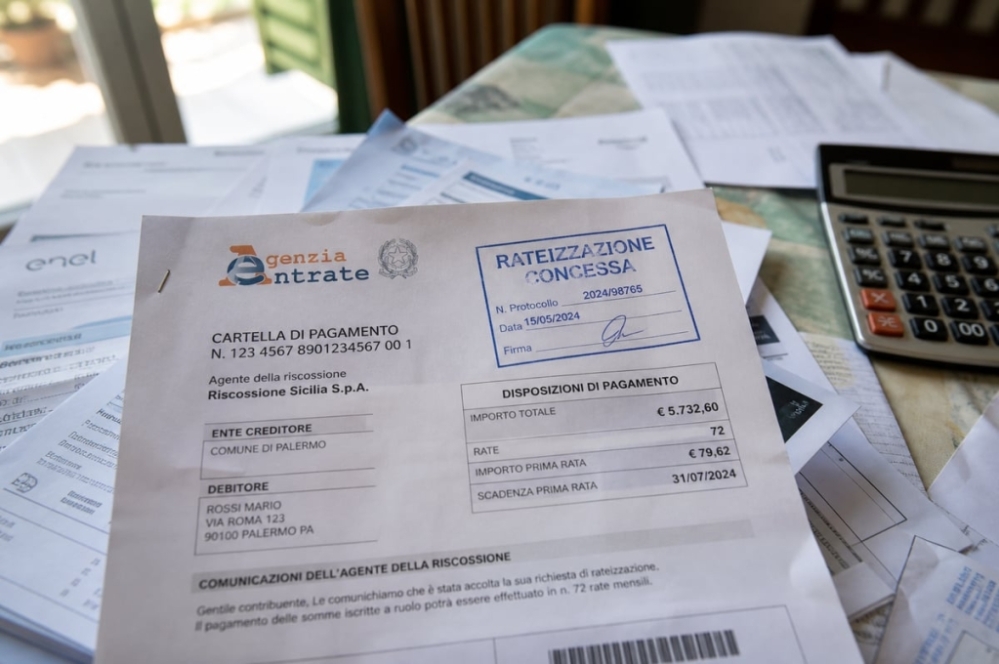
意大利税务追缴制度提供了多种解决途径,其中最常见的就是税单分期付款(rateizzazione delle cartelle esattoriali)。
对于2026年提出的申请,金额不超过12万欧元的税务债务,在符合相关条件的情况下,可以通过简单申请进行分期,最长可达到84个月,也就是7年,而且无需提交额外的经济困难证明。
如果纳税人能够通过ISEE或者流动性指标等材料证明自己确实存在暂时性的经济困难,分期期限还可以进一步延长至120个月,也就是10年。
而从2027年1月1日起,相关制度还将进一步放宽:
- 无需提交经济困难证明的情况下,最长分期数将提高至96期;
- 能够证明经济困难的纳税人,仍有机会申请最长120期。
还有“税务减免式清账”:Rottamazione quinquies
除了普通分期之外,意大利政府还会不定期推出所谓的“税单清理”(rottamazione)。
2026年《财政法案》实施了最新的 Rottamazione quinquies(第五轮税单优惠清理)。
按照这项措施,符合条件的部分税务债务可以通过缴纳本金的方式解决,而免除部分:
- 罚款(sanzioni);
- 逾期利息(interessi di mora);
- 征收附加费用(aggio di riscossione)。
这次优惠清理涉及的是2000年至2023年期间移交给Agenzia delle Entrate-Riscossione进行追缴的部分债务。
符合条件的债务,可以分成最多54期双月付款(rate bimestrali),也就是最长约9年时间逐步偿还。
不过,申请截止日期为2026年4月30日,目前已经过去。
这并不意味着未来就不会再有类似措施。
由于目前意大利税务追缴系统中仍然存在大量历史欠款,政府仍在研究如何在增加税收收入的同时,不让经济困难的纳税人承受过重压力。
未来可能讨论的措施包括:
- 对金额很小的税务债务进行自动注销;
- 推出更加长期、结构性的税务优惠清理措施;
- 在Rottamazione quinquies之外制定新的税务债务解决机制。
因此,对于税务债务而言,纳税人有时确实能够通过政府提供的制度性措施找到解决办法。
税务机关扣押财产,也不是没有限制
税务债务相对容易处理的另一个原因,是税务机关进行强制执行时,也受到法律规定的一系列限制。
其中比较受关注的,就是财产扣押(pignoramento)。
第一套住房受到较强保护
如果债务人的住房同时满足相关条件,例如属于其唯一一套房产,并且是其登记居住地,Agenzia delle Entrate-Riscossione原则上不能对这套房屋进行强制拍卖扣押。
这一点与私人债权人的执行存在明显区别。
银行或者金融公司如果已经取得法院的支付令(decreto ingiuntivo)以及后续的催告执行文件(atto di precetto),在满足法律条件的情况下,可以对债务人的房产采取执行措施。
因此,税务债务与银行贷款债务在住房保护方面存在重要差异。
工资和养老金也有一定保护
税务债务涉及工资或者养老金时,同样不能无限制地进行扣押。
对于税务债务,适用《总统令602/1973》(DPR 602/1973)第72-ter条规定的相关比例,工资扣押比例根据收入水平实行分级,并受到相应限制。
养老金方面,还存在一个最低不可扣押金额。
按照原文介绍,目前这一金额相当于社会津贴(assegno sociale)的3倍,约为1638欧元。
工资方面,最近一次已经存入账户的工资也受到一定保护,以保障债务人的基本生活需要。
银行账户中的工资和养老金也有特殊规则
如果工资或者养老金直接打入银行账户,税务机关也不能简单地把账户中的全部余额都拿走。
在符合相关法律条件的情况下,税务机关主要针对扣押通知送达时账户中已经存在的资金采取措施,并且还受到相应的金额门槛限制。
因此,法律在税务强制执行中仍然为债务人的基本生活保留了一定保障空间。
税务扣押并不等于可以无限期持续
税务机关的扣押程序虽然力度很大,因为某些情况下不需要像私人债权人一样先经过完整的法院诉讼程序,但它同样受到法律规定的期限和程序限制。
如果在规定期限内没有实现实际的债务追缴,相关执行措施可能依法失效。
此外,如果纳税人及时申请税务债务分期付款,或者参加符合条件的税务优惠清理(rottamazione),在相关条件下,已经启动的追缴程序也可能受到影响或者被暂停。
因此,对于收到税务追缴通知的人来说,最重要的并不是完全不管,而是及时采取合法措施解决债务问题。
那么,欠银行的钱为什么可能更麻烦?
与税务债务相比,银行和金融公司属于私人债权人。
例如,当一个人无法继续偿还:
- 房贷;
- 个人贷款;
- 消费金融;
- 其他银行融资;
- 银行一般会先进行催收。
如果长期没有还款,可能进一步发出正式的逾期催告(messa in mora),然后向法院申请支付令(decreto ingiuntivo)。
法院作出支付令后,如果债务人仍然没有解决问题,银行可以继续送达执行催告(atto di precetto),并启动强制执行程序。
根据具体情况,可能涉及:
- 动产扣押;
- 房产扣押;
- 第三方扣押,例如工资或银行账户。
银行通常不会主动给你10年时间慢慢还
税务追缴制度的一个特点,是法律本身提供了比较明确的分期机制。
例如符合条件的税务债务,可以申请84期、96期甚至最长120期。
而银行和金融公司并没有同样的法定义务,必须向债务人提供如此长期的分期计划。
如果银行愿意重新安排债务,通常属于双方之间的私人协商。
银行可以根据具体情况决定是否接受:
- 延长贷款期限;
- 降低每期还款额;
- 重新安排还款计划;
- 其他债务重组方案。
但这些并不是债务人当然享有的权利。
因此,在某些情况下,欠银行钱的人面对的选择可能更加直接:
要么按照要求解决债务,要么面临进一步的法律追偿和强制执行。
为什么有人说“欠税比欠银行更容易处理”?
把这些因素综合起来,可以理解为什么会出现这种说法。
税务债务存在比较明确的制度化解决渠道,包括:
第一,分期付款。
符合条件的情况下,可以将税务债务分成多年偿还。
第二,税务优惠清理。
政府不定期推出rottamazione等措施,让符合条件的债务以更加优惠的方式解决。
第三,存在对基本生活财产的法律保护。
例如符合条件的唯一主要住宅、工资和养老金等,都受到不同程度的保护。
第四,税务追缴程序本身也受到法律期限和条件限制。
因此,税务债务并不意味着税务机关可以不受任何限制地立即把债务人的所有财产拿走。
但千万不要因此故意不缴税
需要特别强调的是,所谓“欠税比欠银行更容易处理”,并不是建议大家故意欠税,更不是说税务债务没有风险。
如果长期忽视税单、拒绝处理税务债务,最终仍可能导致:
- 强制追缴;
- 银行账户扣押;
- 工资或养老金被扣押;
- 车辆等资产受到执行措施;
- 在符合法律条件的情况下对其他财产采取强制执行。
真正的区别在于:
税务债务通常存在更多制度化的解决工具,但前提是债务人主动处理。
收到税单后及时申请分期、核实债务是否正确,或者在符合条件时申请税务优惠清理,往往比完全不理会要安全得多。
对于在意大利生活、工作和经营的华人来说,如果发现自己已经积累了税务欠款,不要因为暂时没钱一次性付清,就选择什么都不做。
很多情况下,及时申请分期付款,反而可以把原本难以承受的一笔债务,变成可以长期逐步偿还的月供。
——华人街网站编译 消息参考:businessonline.it。此篇图文报道根据公开资料综合编译整理,仅用于新闻资讯分享,不代表译者和本网站观点。有关法律规定请以最终公布的官方法律文本为准。未经允许,请勿转载。
暂无评论,快来抢沙发吧!首评可提升互动曝光。