德国华人街讯——从2026年11月20日起,德国正式适用新的消费者信贷保护规定。此次改革源于欧盟《消费者信贷指令》(EU 2023/2225),主要针对小额贷款、无息分期付款以及近年来流行的“先买后付”(Buy Now, Pay Later)服务。
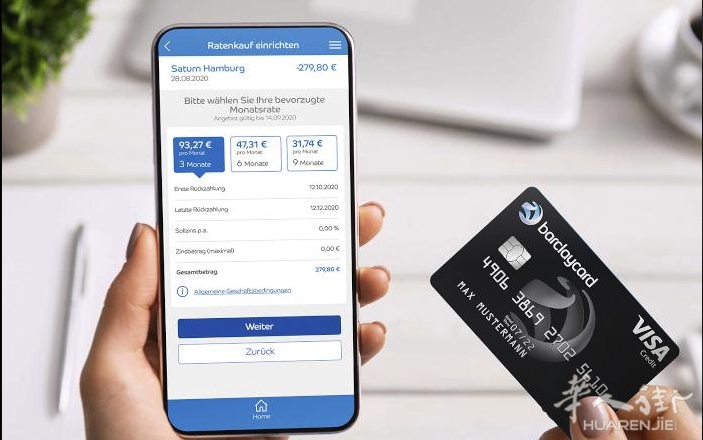
在德国网购时,不少消费者使用Klarna、PayPal等支付服务,选择先购买商品、以后再付款。新规定将使许多此类融资安排受到更加严格的监管。
200欧元以下贷款也纳入监管
过去,一些金额不足200欧元的小额贷款、短期贷款以及零利息分期付款,可以适用较为宽松的规定。
从11月20日起,许多原本享有豁免的贷款也被纳入消费者信贷保护范围。
例如,消费者购买一部手机或家用电器,选择分期付款时,贷款机构可能需要更加严格地审查其偿还能力。
需要注意,并非所有延期付款都属于新规监管对象。例如,符合特定条件、由商家直接提供的短期免费延期付款仍可能获得豁免。
贷款机构必须检查还款能力
新法规的重点之一,是要求贷款机构在提供信贷之前,更认真地评估消费者能否承担还款义务。
这意味着,即使贷款金额较小,也不能完全忽视消费者的经济状况。
贷款机构还必须提供更透明的合同信息,包括贷款总额、利率、费用、还款期限及最终需要支付的总金额。
对于使用自动化程序进行信用评估的情况,消费者在符合规定的条件下还可以要求人工解释或复核相关决定。
消费者享有哪些权利?
对于适用新法规的贷款合同,消费者通常享有14天的法定撤销权(Widerrufsrecht)。
贷款广告还必须更加清晰地说明借款成本,避免使用具有误导性的宣传方式。
如果借款人出现经济困难,贷款机构也应按照相关规定提供适当支持,而不是立即采取强制追偿措施。
在德国生活的华人如何避免分期陷阱?
使用Klarna、PayPal等服务时,建议首先确认自己选择的是普通支付、延期付款还是信贷分期。
付款前应查看合同中的实际年利率(effektiver Jahreszins)、逾期费用(Mahngebühren)以及总还款金额。
同时,不要因为每笔金额较小就同时进行多笔分期付款。多项贷款叠加后,容易出现无法按时还款的情况。
新规定主要适用于2026年11月20日起签订的相关合同,不能简单理解为此前全部贷款合同自动改变。
实用德语关键词
- Ratenzahlung:分期付款
- Kleinkredit:小额贷款
- Bonitätsprüfung:信用及还款能力审核
- Effektiver Jahreszins:实际年利率
- Widerrufsrecht:合同撤销权
新闻来源: 欧盟委员会(2026年11月20日)、德国欧洲消费者中心EVZ(2026年10月30日更新)。
暂无评论,快来抢沙发吧!首评可提升互动曝光。