法国《巴黎人报》(Le Parisien)提醒,仅购买多风险住房保险(MRH)并不总能全额赔付被盗财物,一些鲜为人知的合同细节可能导致贵重物品赔偿被取消或大幅减少。
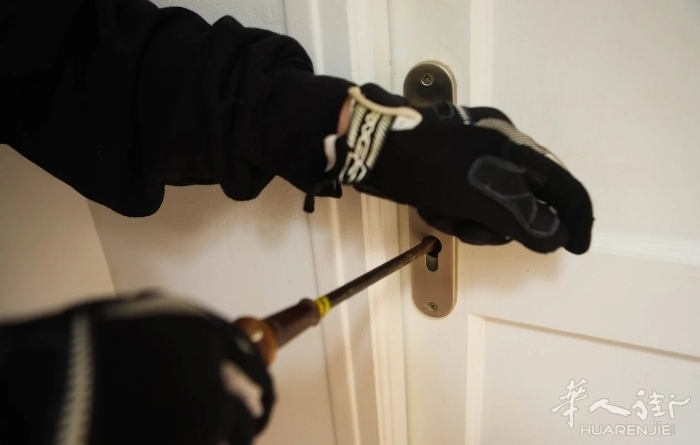
日常疏忽:窗户或落地窗未关严足以使盗窃险失效,楼层高低不影响。若窃贼无需撬锁入室,即无“破门而入”,而基础合同通常以此作为赔付条件。
贵重物品保额留零:普通家具与珠宝、艺术品、名表等贵重物品须分项列明。特别条款默认可能显示“0欧元”,即未申报贵重物品;即使有确凿被盗证据,保险公司严格按合同可拒赔。
虚假申报:若丢失发票而虚增被盗贵重物品清单,属虚假申报,可致全部保障失效,即全部赔偿被取消,包括真正被盗物品,甚至可能被控诈骗。
建议投保人核对安全条款、及时更新贵重物品保额并保留购买凭证。
来源:《20 minutes》
暂无评论,快来抢沙发吧!首评可提升互动曝光。